

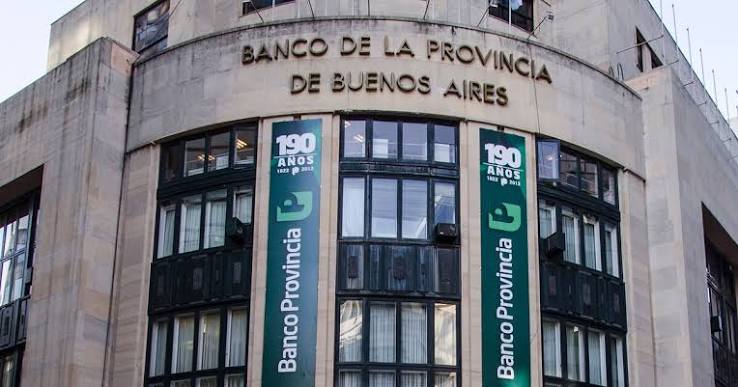
Por unanimidad, la Corte Suprema rechazó los planteos del Banco Provincia y de nueve de sus ex directivos, sancionados por la UIF por incumplimientos ocurridos entre 2010 y 2013, violando las normas contra el lavado de dinero.
La UIF aplicó multas a los miembros del Consejo de Administración, al oficial de cumplimiento y al banco por no haber reportado operaciones sospechosas y no contar con los sistemas de control y monitoreo que establece la normativa antilavado del organismo. Según la Unidad de Información Financiera (UIF), los incumplimientos se produjeron entre 2010 y 2013.
Las multas ratificadas por la Corte alcanzaron a la entidad y a sus entonces directivos: Diego Rodrigo, Javier Mouriño, Omar Galdurralde, Rafael Perelmiter, Daniel Tillard, Gustavo Marangoni, Carlos Rafael Fernández y María Elena Helguera.
El banco se escudó en un acuerdo del siglo XIX
La entidad sostuvo que no había existido infracción y que, por ser un banco provincial, las garantías derivadas del Pacto de San José de Flores y de su Carta Orgánica impedían que la normativa nacional desplazara su régimen jurídico propio.
Ese pacto es el acuerdo de paz firmado el 11 de noviembre de 1859, que permitió incorporar a la provincia de Buenos Aires a la estructura constitucional que el resto del país había aprobado en 1853. Según el banco, le daba inmunidad frente al poder de policía federal en materia de prevención del lavado de dinero, que ejerce la UIF y, por eso, estaba exento de cánones y sanciones.
La Cámara Contencioso Administrativa Federal confirmó las multas, sostuvo que el BPBA está válidamente alcanzado por la ley que combate el lavado de dinero y su normativa reglamentaria. Los jueces entendieron que la actuación de la UIF no vulneraba el estatus especial del banco ni las prerrogativas del Pacto de San José de Flores, porque se trataba de normas nacionales destinadas a prevenir el lavado de activos y la financiación del terrorismo.
El banco apeló ante la Corte, que desestimó el recurso y dejó firme la sentencia, destacando que en otras ocasiones ya se había pronunciado sobre los alcances de la inmunidad derivada del Pacto de San José de Flores, tanto en materia tributaria como sancionatoria.
