El juez Guillermo Cánepa, del fuero de Consumo de la Ciudad, ordenó a una entidad bancaria frenar los cobros, los débitos automáticos y la capitalización de intereses de catorce préstamos otorgados a un jubilado de 76 años que cobra la mínima. También deberá dejar de informarlo como deudor ante el Banco Central. La medida rige hasta que haya sentencia definitiva.
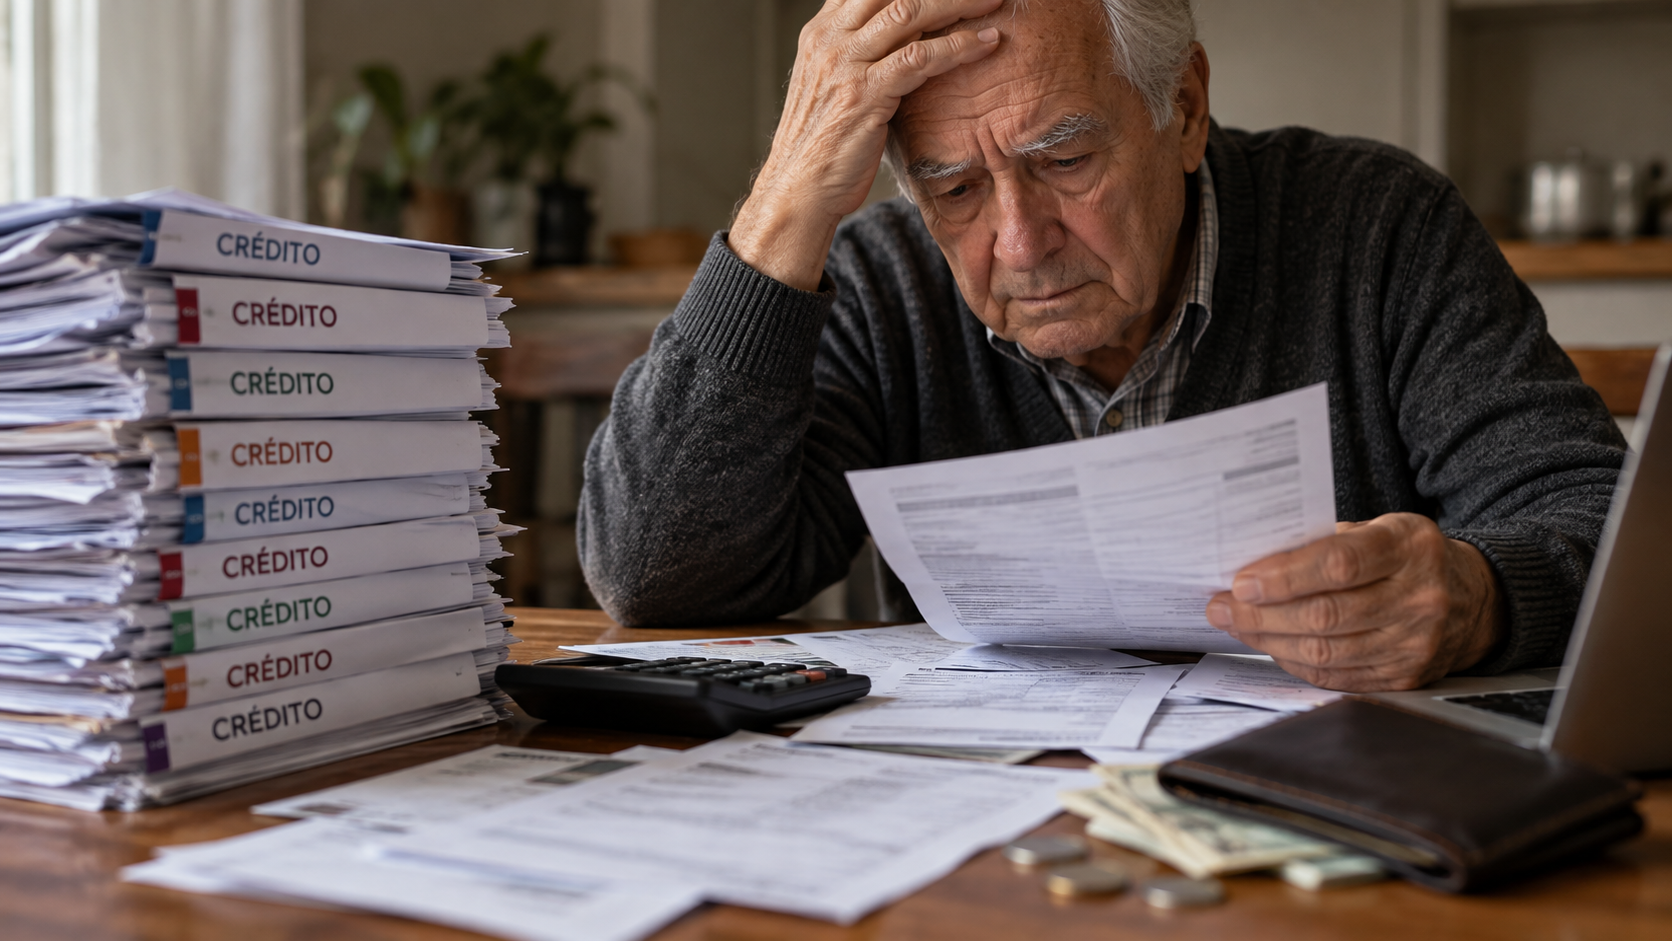
El juez Guillermo Patricio Cánepa, titular del Juzgado de Primera Instancia en lo Contencioso Administrativo, Tributario y de Relaciones de Consumo 27 de la ciudad de Buenos Aires, hizo lugar a una medida cautelar a favor de un jubilado de 76 años, identificado como M. A. D., que demandó a una entidad bancaria por los daños que dijo haber sufrido a raíz de una cadena de préstamos personales. Además de la indemnización, el jubilado pidió que se aplicara una multa en concepto de daño punitivo.
Según el escrito, sus únicos ingresos son el haber mínimo que paga la ANSES. Relató que vive en un inmueble compartido para poder afrontar gastos básicos y que debe ir con regularidad a centros de día comunitarios para cubrir sus necesidades alimentarias.
Explicó que, ante la insuficiencia de sus haberes frente al aumento del costo de vida y la imposibilidad de volver al mercado laboral, se vio obligado a endeudarse “de forma sistemática” para comprar alimentos, pagar alquileres y adquirir medicación básica.
Contó que, entre 2020 y 2025, la entidad por la que cobraba originalmente su jubilación y que conocía su capacidad real de pago, le otorgó catorce préstamos personales. Siete de ellos, detalló, respondieron a un mecanismo de “precancelación” y refinanciación encadenada: el banco absorbía el saldo impago de un crédito anterior dentro de un nuevo capital incrementado, y sumaba nuevos intereses compensatorios y recargos.
También sostuvo que el banco aplicó débitos automáticos sobre su cuenta sueldo que capturaban todo o buena parte de sus haberes y lo dejaban en situación de “desamparo absoluto”, lo que lo obligó a mudar el cobro de su jubilación a otra entidad. Aseguró que omitieron brindarle información clara sobre la composición de las tasas y la mecánica de las refinanciaciones, en una práctica de financiación imprudente hacia un consumidor hipervulnerable. La conciliación previa obligatoria terminó sin acuerdo.
Consumidor hipervulnerable
El jubilado solicitó que, mientras avanza el juicio, se ordenara al banco suspender toda gestión de cobro, judicial o extrajudicial, directa o por terceros, cesar los débitos automáticos y la capitalización de intereses, y rectificar su historial en la Central de Deudores del Banco Central.
Cánepa le dio la razón. En la parte resolutiva, ordenó al banco que, en un plazo de tres días desde la notificación, suspendiera toda gestión de cobro, “así como el cese de débitos automáticos y de la capitalización de intereses”, y que se abstuviera de informar al jubilado en la Central de Deudores y en bases de datos privadas o, en su caso, rectificara de manera provisoria su calificación crediticia respecto de la deuda cuestionada. Todo ello, “hasta tanto se dicte sentencia definitiva”.
El magistrado explicó que la legislación de consumo es de orden público y que, ante cualquier duda, debe prevalecer la interpretación más favorable al consumidor. Sobre esa base, Cánepa consideró que el jubilado es un consumidor hipervulnerable por su edad y que una resolución del Mercosur incorporada al derecho interno y la Convención Interamericana sobre los derechos de las personas mayores definen como tal a quien tiene 60 años o más.
Para dar por acreditada la verosimilitud del derecho, el juez valoró la documentación que presentó el jubilado: un informe socioambiental del Ministerio Público de la Defensa, las constancias de liquidación previsional de la ANSES de junio de 2026, los legajos de los préstamos, las actas de la conciliación fallida y un informe oficial del Banco Central donde figura en “Situación 3” ante su banco. De esas constancias surge, según el fallo, que se trata de un adulto mayor con haber mínimo que tomó préstamos “que llevaron a que la cuota absorbiera su único ingreso”.
Aún en este análisis inicial, Cánepa advirtió “una distorsión” entre la capacidad de pago del deudor, el carácter alimentario del haber jubilatorio y los préstamos otorgados. Y entendió acreditado el peligro en la demora, porque rechazar la cautelar “podría conllevar inevitablemente la frustración del derecho que se pretende proteger”, dados los tiempos que demandará una sentencia definitiva.