

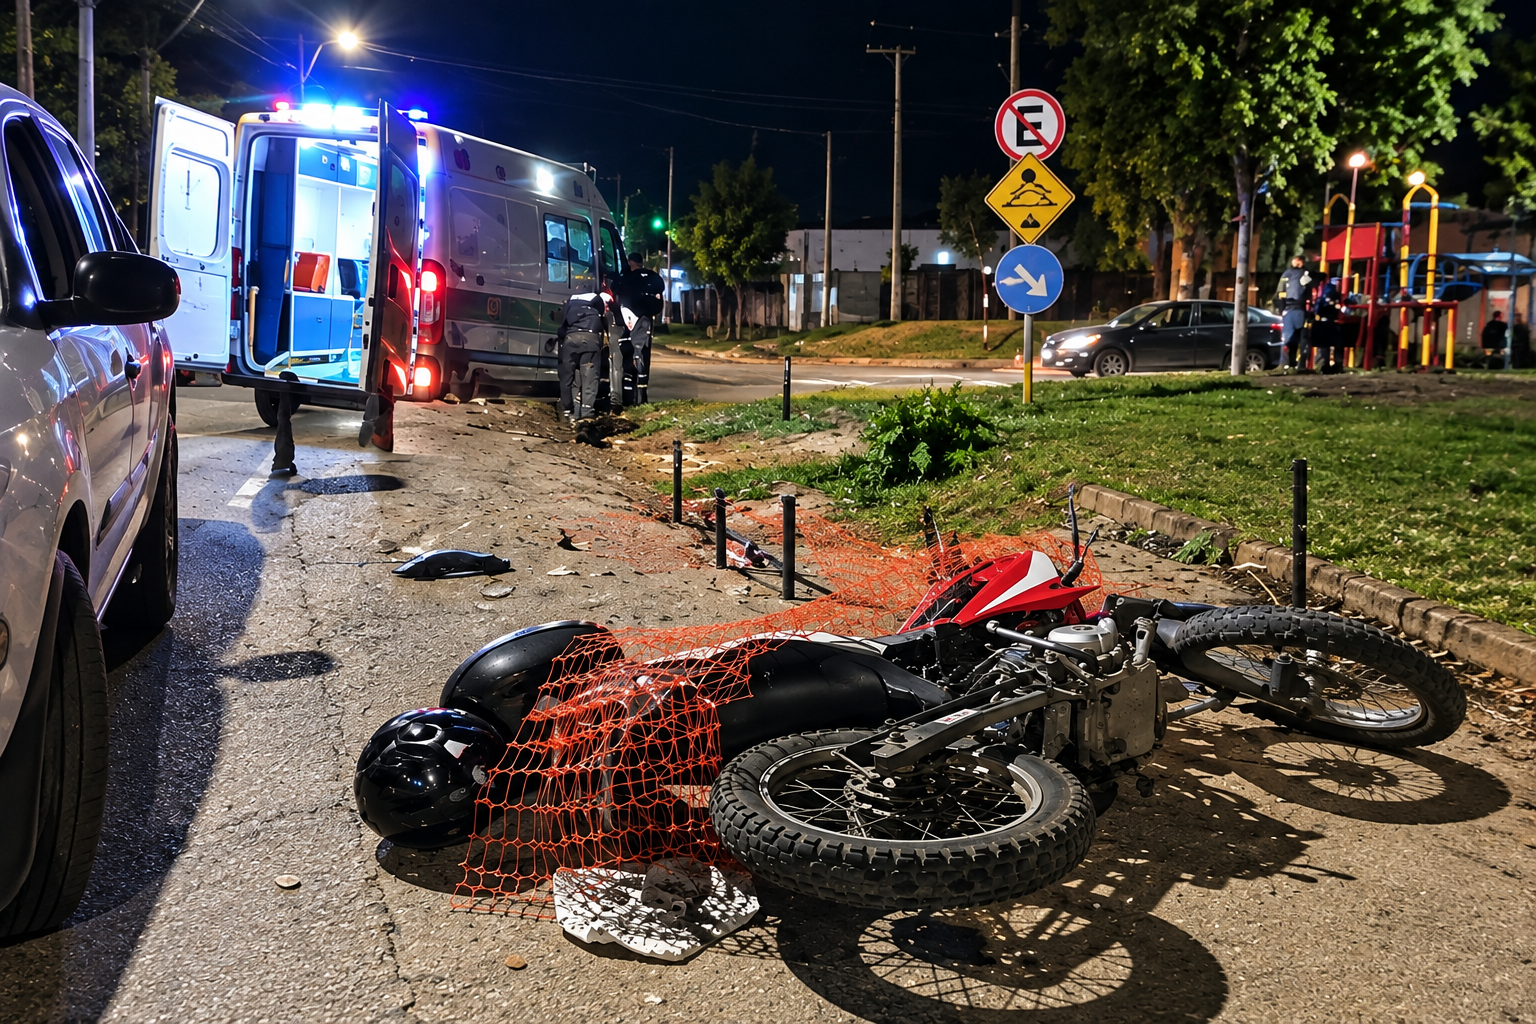
La justicia cordobesa condenó a una aseguradora a pagar 81.632.576 pesos por la muerte de su cliente, un motociclista que tenía cocaína en sangre al momento del choque fatal. El fallo distingue entre haber consumido la sustancia y estar efectivamente bajo su influencia al momento del hecho, y se apoya en una pericia que sostuvo que ambas cosas no son lo mismo.
El Juzgado Civil, Comercial y de Familia de Tercera Nominación de San Francisco, a cargo de Carlos Ignacio Viramonte, condenó a una compañía aseguradora a pagar la indemnización reclamada por la familia de un cliente fallecido en un accidente de moto. La empresa se había negado, argumentando que el asegurado estaba bajo la influencia de estupefacientes y alcohol al momento del hecho.
El accidente y el rechazo del seguro
El examen toxicológico realizado en la causa penal a partir del accidente, detectó cocaína y sus metabolitos en sangre y humor vítreo del muerto. Con ese resultado como único fundamento, la aseguradora rechazó el pago invocando la cláusula de exclusión de cobertura de la póliza, que deja fuera a los accidentes ocurridos “por estado de ebriedad o por estar el asegurado bajo la influencia de estupefacientes o alcaloides”.
El beneficiario de la póliza, familiar directo del motociclista muerto, demandó a la empresa sin cuestionar el resultado toxicológico sino advirtiendo que la sola detección de cocaína no prueba que el conductor estuviera bajo sus efectos al momento del choque que le quitó la vida.
La discusión central: ¿consumir es lo mismo que estar bajo los efectos de la droga?
El fallo distingue con precisión entre dos hechos que, según Viramonte, la aseguradora trató como si fueran uno solo: que una persona haya consumido una sustancia y que esa persona esté, al momento de un hecho puntual, bajo su influencia.
Para resolverlo, el juzgado se apoyó en una pericia oficial elaborada por el Comité de Prácticas Médicas, Sanitarias y Bioéticas del Poder Judicial de Córdoba. Los peritos confirmaron que la metodología usada para detectar la cocaína era científicamente confiable, pero señalaron una limitación clave: el informe toxicológico no cuantificaba la concentración de la sustancia ni identificaba los metabolitos específicos hallados, datos necesarios para saber cuándo se había producido el consumo.
Los expertos explicaron que los efectos subjetivos y conductuales de la cocaína duran desde minutos hasta pocas horas, mientras que la sustancia y sus metabolitos pueden seguir siendo detectables en el organismo mucho después. Ante la pregunta puntual de si era posible que alguien diera positivo sin estar ya bajo los efectos de la droga, la respuesta fue afirmativa.
La pericia fue categórica en ese punto: una persona puede tener un resultado positivo para cocaína aún cuando los efectos subjetivos o conductuales ya hayan desaparecido, y esa sola detección no permite afirmar que hubiera deterioro psicomotor o alteración del juicio al momento del hecho.
Los peritos agregaron que, sin datos sobre concentración y sin elementos clínicos registrados en el momento del accidente, no era posible determinar si el consumo había sido reciente, inmediato o simplemente un remanente de un consumo previo.
Por qué el juez rechazó el argumento de la aseguradora
Para el magistrado, la cláusula de la póliza exige algo más que un resultado toxicológico positivo: exige que el accidente haya ocurrido por estar el asegurado bajo la influencia de la sustancia, es decir, una relación de causa entre ese estado y el siniestro. El juez sostuvo que la aseguradora no logró probar ese presupuesto, más allá del consumo en sí.
El fallo también remarcó que el contrato de seguro configura una relación de consumo, por lo que ante una cláusula ambigua o que admita más de una interpretación, corresponde estar a la más favorable para el asegurado y descartó que la infracción a la Ley Nacional de Tránsito, que prohíbe conducir habiendo consumido estupefacientes, alcance para dar por probada, sin más, la exclusión pactada en la póliza, por tratarse de dos cuestiones normativamente distintas.
Sobre esta base el juzgado hizo lugar a la demanda y condenó a la aseguradora a pagar los 81.632.576 de pesos reclamados, 80.000.000 por la suma asegurada y 1.632.576 por el subsidio por fallecimiento, más intereses.
